Arquitectura
urg-forecast-core es una base para analizar y proyectar las atenciones de urgencia de la red pública chilena con datos abiertos: series semanales por establecimiento, modelos simples, evaluación honesta y ejemplos que se pueden copiar. Este documento explica cómo está organizado el paquete y dónde va cada cosa nueva.
Dentro del alcance: atenciones agregadas (por establecimiento y semana) de fuentes públicas, más variables externas agregadas (virus, calendario, clima). Fuera del alcance: datos por paciente, simulación de flujo, dotación y cualquier herramienta operacional validada. Esas cosas pueden construirse encima, en otro repositorio.
El recorrido de los datos
Sección titulada «El recorrido de los datos»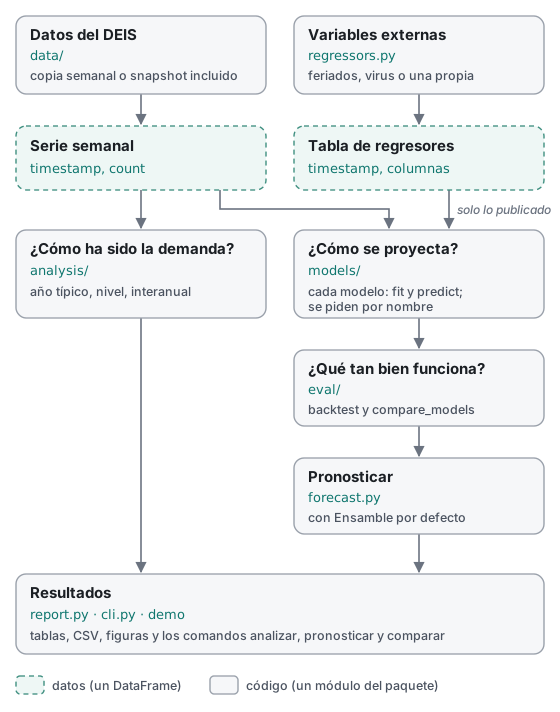
- Datos.
data/lee el DEIS (la copia semanal o el snapshot incluido) yweekly_serieslo deja como serie semanal:timestamp,count. - Análisis.
analysis/describe esa serie: año típico, nivel, comparación interanual. - Modelos.
models/la proyecta. Cada modelo tienefitypredict, y se piden por nombre.HarmonicExogenoussuma una tabla de variables externas (regressors.py), usando en cada fecha solo lo que ya estaba publicado. - Evaluación.
eval/mide cada modelo en el pasado (backtest) y dice si un cambio ayuda de verdad (compare_models). - Pronóstico.
forecast.pypronostica con Ensamble, la mediana de tres modelos, y muestra los demás como referencia; con un criterio (select_by), elige el mejor según el backtest. - Resultados.
report.py,cli.pyy la demo muestran el análisis y el pronóstico.
Todo es un DataFrame de pandas: no hay clases de datos propias ni base de datos.
Un módulo por pregunta
Sección titulada «Un módulo por pregunta»| Pregunta | Dónde | Entrada → salida |
|---|---|---|
| ¿De dónde vienen las series? | data/ (deis.py, mirror.py, flunet.py, series.py) |
código DEIS → filas DEIS → timestamp, count |
| ¿Cómo ha sido la demanda? | analysis/ (descriptive.py, report.py) |
serie semanal → tablas: por año, año típico, nivel, interanual |
| ¿Cómo se proyecta? | models/ (protocol.py, baselines.py, harmonic.py, exogenous.py, ensemble.py, registry.py) |
historia → cuantiles futuros |
| ¿Qué tan bien funciona? | eval/ (backtest.py, metrics.py, calibration.py, compare.py) |
modelos + historia → error por ventana, veredicto |
| ¿Cuál uso y qué viene? | forecast.py |
historia → ForecastResult |
| ¿Qué variables externas hay? | regressors.py (fuentes), features/calendar.py (calendario chileno) |
→ Regressor: tabla semanal + reglas de publicación |
| ¿Cómo se muestra? | report.py, cli.py |
resultado → tablas, CSV, PNG; comandos en español |
Las funciones de uso común se importan directo: from urgencias_core import load_deis, weekly_series, run_forecast, backtest, compare_models, default_models; las de análisis,
desde urgencias_core.analysis.
experiments/model_comparison.py es el estudio detrás de
seleccion-de-modelos.md; no es parte del paquete.
Los contratos
Sección titulada «Los contratos»Son pocos y cortos; respetarlos es lo que permite combinar piezas.
Serie semanal. Un DataFrame con timestamp (el lunes que cierra cada semana:
frecuencia W-MON, los 7 días que terminan ese lunes) y count. Solo semanas completas;
2020 y 2021 quedan fuera (pandemia). Lo produce weekly_series y lo consume todo lo demás.
Modelo (Forecaster). Una clase con:
fit(history, target_col): aprende de la serie semanal.predict(horizon): devuelvehorizon.lengthfilas contimestampy una columna por cuantil dehorizon.quantiles, ordenadas de menor a mayor:q50, q80, q90, q95por defecto, y tambiénq5, q10, q20cuando se elige por WIS. Las fechas salen demodels.protocol.future_index(ultima_semana, horizon).- Un constructor sin argumentos obligatorios. Si el modelo tiene parámetros, se registra
una función que lo construye (
lambda: Modelo(k=4)).
Regresor externo (regressors.Regressor). Una tabla con timestamp (mismas semanas
DEIS) y una columna por variable, más las reglas de su fuente: cuántas semanas tarda en
publicarse (report_delay_weeks) y si su futuro se conoce (known_future: el calendario
sí, la vigilancia viral no). El modelo elige el rezago (lag_weeks) y cómo llenar lo no
publicado (future). Regla: en cada ventana del backtest el modelo solo ve lo que estaba
publicado en esa fecha. Lo implementa models.exogenous.HarmonicExogenous
(from_regressor).
Evaluación. eval.backtest.backtest(historia, modelos, length, origins, step) ajusta
cada modelo desde cero en ventanas que van hacia atrás desde el final; ninguna ventana ve
el futuro de otra. Devuelve las predicciones de cada ventana y scores(), una fila por
ventana y modelo. run_forecast y compare_models se construyen encima; no escribas otro
ciclo de backtest.
Cómo agregar cada cosa
Sección titulada «Cómo agregar cada cosa»Una fuente de datos. Un módulo en data/ con una función load_... que devuelva un
DataFrame (para un regresor: timestamp + columnas, ya en semanas DEIS). Si la fuente es
pública y pesada o lenta, agrega un paso en scripts/construir_datos.py que la copie a la
rama datos cada semana, sin bloquear el resto si falla, y su atribución en
scripts/LEEME_datos.md. Ejemplo completo: data/flunet.py.
Un modelo. La clase en models/, su función en extra_models() y su línea en
MODEL_INFO (models/registry.py), una sección en modelos.md, su fuente en
referencias.md y una prueba
que revise la forma de la salida. Antes de proponerlo como modelo por defecto, compáralo con
urg-forecast comparar en varios establecimientos. Ejemplo: examples/03_modelo_propio.py.
Un regresor. Una función en regressors.py que devuelva un Regressor (su tabla, sus
columnas, el atraso de publicación y si el futuro se conoce) y su nombre en
available_regressors(). Para probarlo: HarmonicExogenous.from_regressor(regresor, lag_weeks=, future=) y compare_models contra el Armónico en varios establecimientos. Si
gana, se registra como modelo (como ArmónicoCalendario). Documenta el resultado aunque
sea negativo: también le sirve a quien venga después. Ejemplo:
examples/04_regresor_externo.py; la explicación completa, en Regresores.
Un análisis. Una función en analysis/descriptive.py (o un módulo nuevo en
analysis/ si es otro tema) que recibe la serie semanal y devuelve un DataFrame, sin
leer ni escribir archivos y sin graficar; el texto, la figura y los CSV van en
analysis/report.py. Que respete los huecos (2020–2021 no se rellenan) y no confunda
tendencia con estación: seasonal_profile compara cada semana con el nivel de su propio
año. Pruébala con una serie sintética de forma conocida (tests/test_analysis.py).
Ejemplo: examples/05_analisis.py.
Un comando. Un subcomando en cli.py con su ayuda y ejemplos en español, que llame a
funciones del paquete (la lógica no vive en la CLI), y una prueba en tests/test_cli.py.
Una función pública. Además de su docstring, una entrada en
scripts/construir_api.py (explicación, parámetros y un ejemplo que corra con el
snapshot), y uv run python scripts/construir_api.py para regenerar la página
Para desarrolladores. La
CI ejecuta los ejemplos y avisa si una firma documentada cambió sin regenerarla.
Un ejemplo. examples/NN_nombre.py con main(argv) y una línea en
tests/test_examples.py; ver examples/README.md.
Reglas que valen para todo
Sección titulada «Reglas que valen para todo»- Cada método, con su fuente. Lo que el paquete hace se apoya en literatura citada en Referencias. Un resultado propio se documenta con su fecha y con cómo reproducirlo.
- Nada mira el futuro. Ni modelos, ni regresores, ni calibración usan datos posteriores al origen de cada ventana.
- Un resultado negativo también se documenta.
- Interfaz en español, código en inglés. Mensajes, ayuda y documentos en español; nombres y docstrings en inglés. Los ejemplos usan nombres en español porque son para leerlos.
- Dependencias mínimas. Antes de sumar una biblioteca, abre un issue.
- Sin datos de pacientes. Solo agregados públicos; las pruebas usan datos sintéticos o el snapshot incluido.
- Rutas estables. Si algo cambia de lugar, la ruta antigua sigue funcionando con un aviso
(
DeprecationWarning) durante una versión menor, como hizo 0.4 conurgencias_core.pipeline, y se elimina en la siguiente.